
Customer lifetime value nel B2B: come stimarlo con ordini irregolari
6 Ottobre 2026 · Dati e misurazione
Il customer lifetime value (CLV o LTV) stima il contributo economico di un cliente nel tempo, anche quando gli ordini sono distanti e irregolari. Per decidere quanto spendere per acquisirlo, parti dal margine atteso e sottrai la quota che vuoi conservare per gli altri costi e per il risultato aziendale. Costruisci la stima usando lo storico di clienti simili e considerando i loro possibili acquisti successivi.
Ottieni così un tetto complessivo da distribuire tra pubblicità, contenuti e attività commerciali. L’importo dipende dai dati della tua azienda: il primo ordine, da solo, può raccontare soltanto una parte del rapporto.
Quali margini e costi entrano nel customer lifetime value
Per decidere quanto investire, usa il CLV sul margine prima del costo di acquisizione: dai ricavi sottrai i costi delle forniture e della gestione del cliente, lasciando separata la spesa necessaria ad acquisirlo. Nel B2B fai il conto per azienda cliente, anche quando nel tempo cambiano le persone con cui parli.
Parti dai ricavi al netto di sconti e note di credito. Sottrai i costi attribuibili a prodotti, consegne, progetti e servizi. Considera anche il tempo dedicato all’assistenza e alla gestione del rapporto, quando il suo costo non è già compreso nei margini degli ordini.
Per ogni acquisto futuro possibile, moltiplica il margine previsto per la probabilità che l’acquisto avvenga. Il conto di partenza, prima di considerare il tempo di attesa, è questo:
CLV stimato = margine del primo ordine + margini futuri ponderati per probabilità − costi futuri non già inclusi
Ogni costo deve entrare una sola volta. Se il margine di un contratto comprende già l’assistenza, sottrarre nuovamente quelle ore ridurrebbe il valore due volte.
Per un cliente già acquisito, tieni distinti il margine storico, che hai già maturato, e il margine ancora ottenibile in futuro. Quando valuti l’acquisizione di clienti simili, lo storico ti aiuta a prevedere l’intero percorso, dal primo ordine in avanti.
Perché devi dichiarare il periodo del calcolo
La stima deve riportare una data e un periodo di riferimento: un valore calcolato su alcuni anni descrive quel periodo, senza rappresentare necessariamente l’intera durata del rapporto.
Conta anche quando arriveranno i margini. Nella definizione finanziaria presentata da Sunil Gupta e Donald R. Lehmann in Customers as Assets, il CLV considera il valore attuale dei risultati futuri. Il procedimento che riporta al presente gli importi attesi si chiama attualizzazione.
Per applicarlo a ciascun contributo futuro, il conto è:
Contributo attualizzato = margine futuro atteso ÷ (1 + tasso)^anni di attesa
Concorda il tasso con chi segue i conti dell’azienda. La probabilità rappresenta il rischio che l’acquisto non avvenga; l’attualizzazione tiene conto del tempo che passa prima di ottenere quel margine.
Esempio di calcolo: macchina, ricambi e aggiornamento
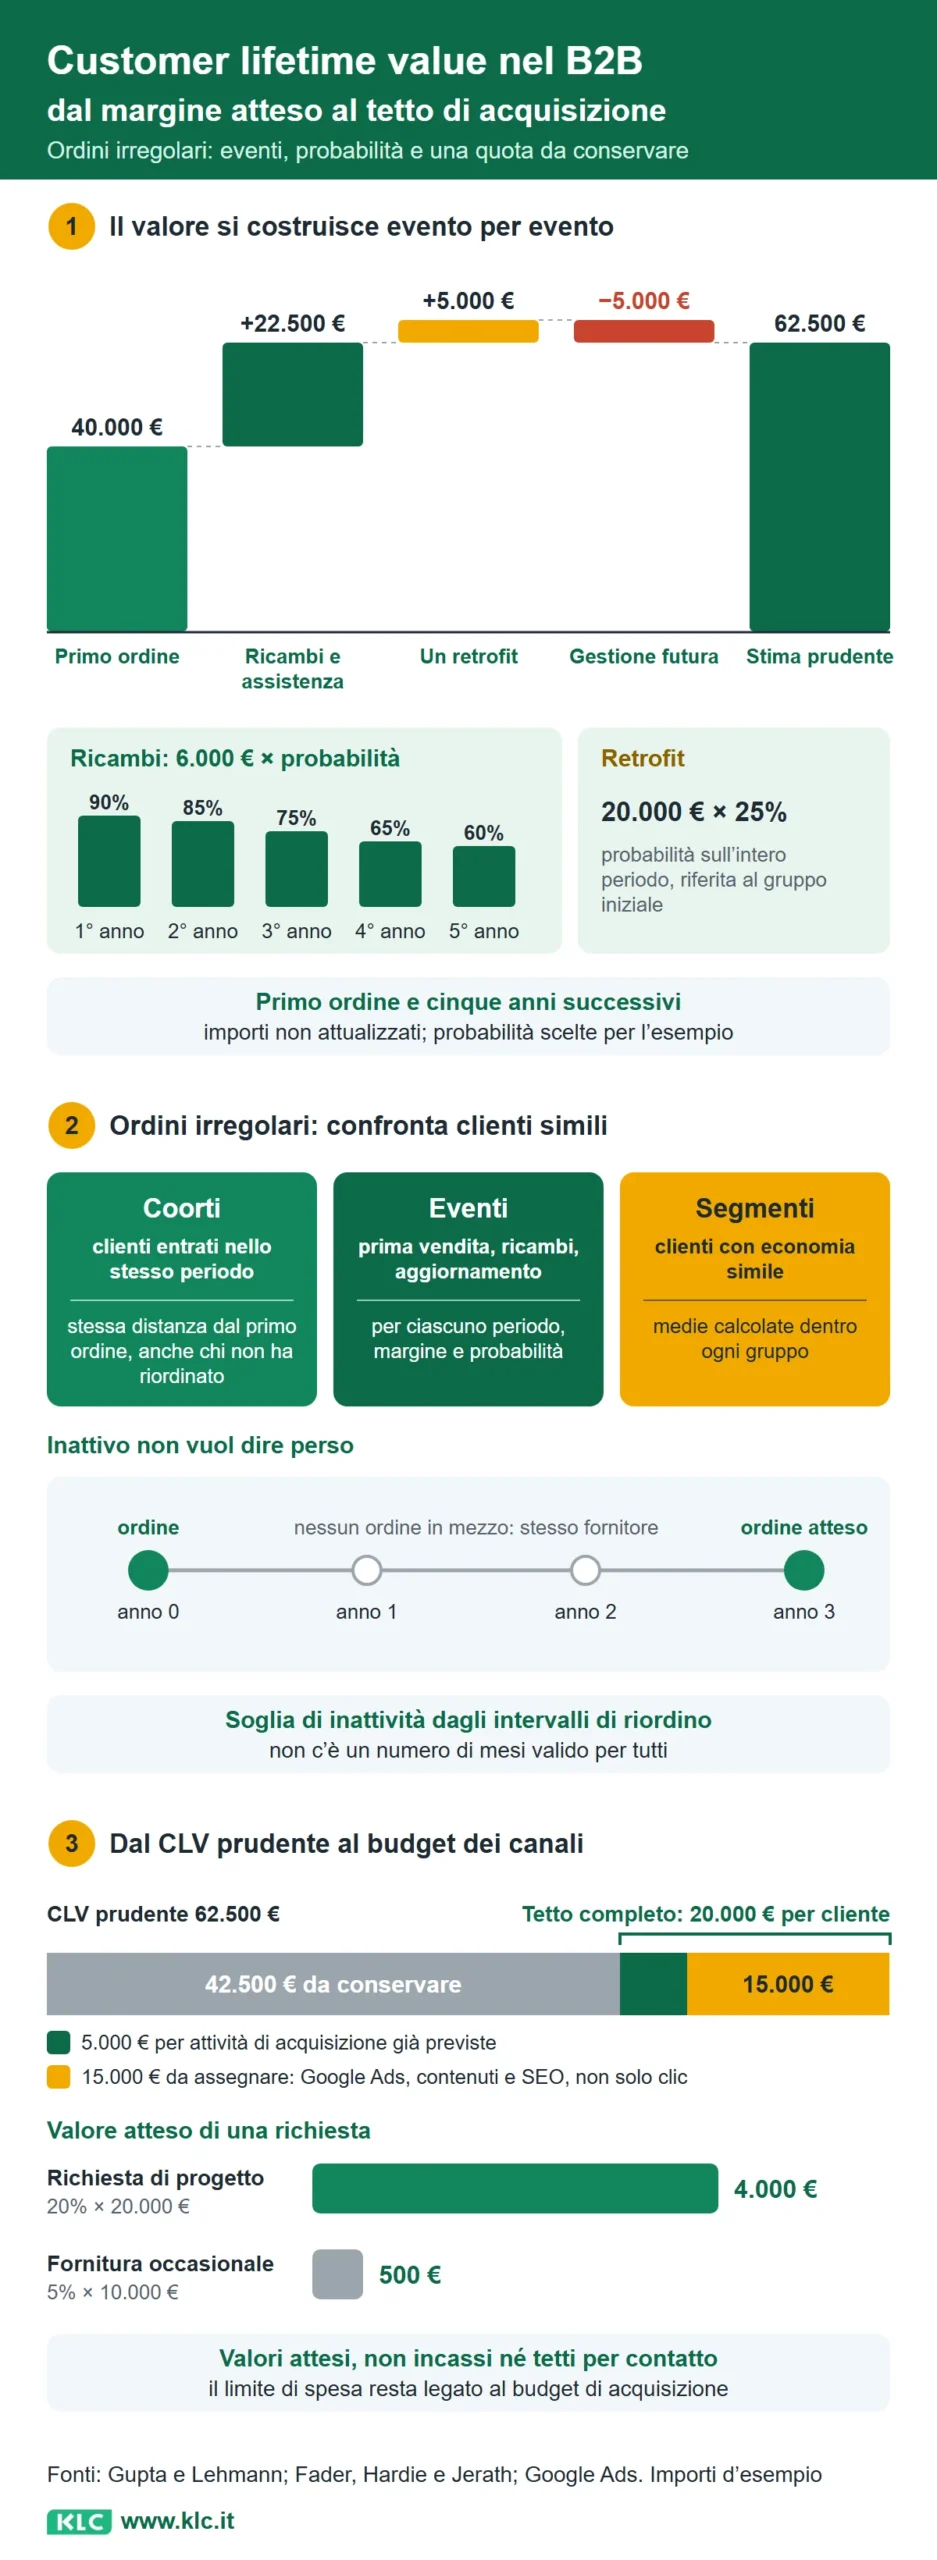
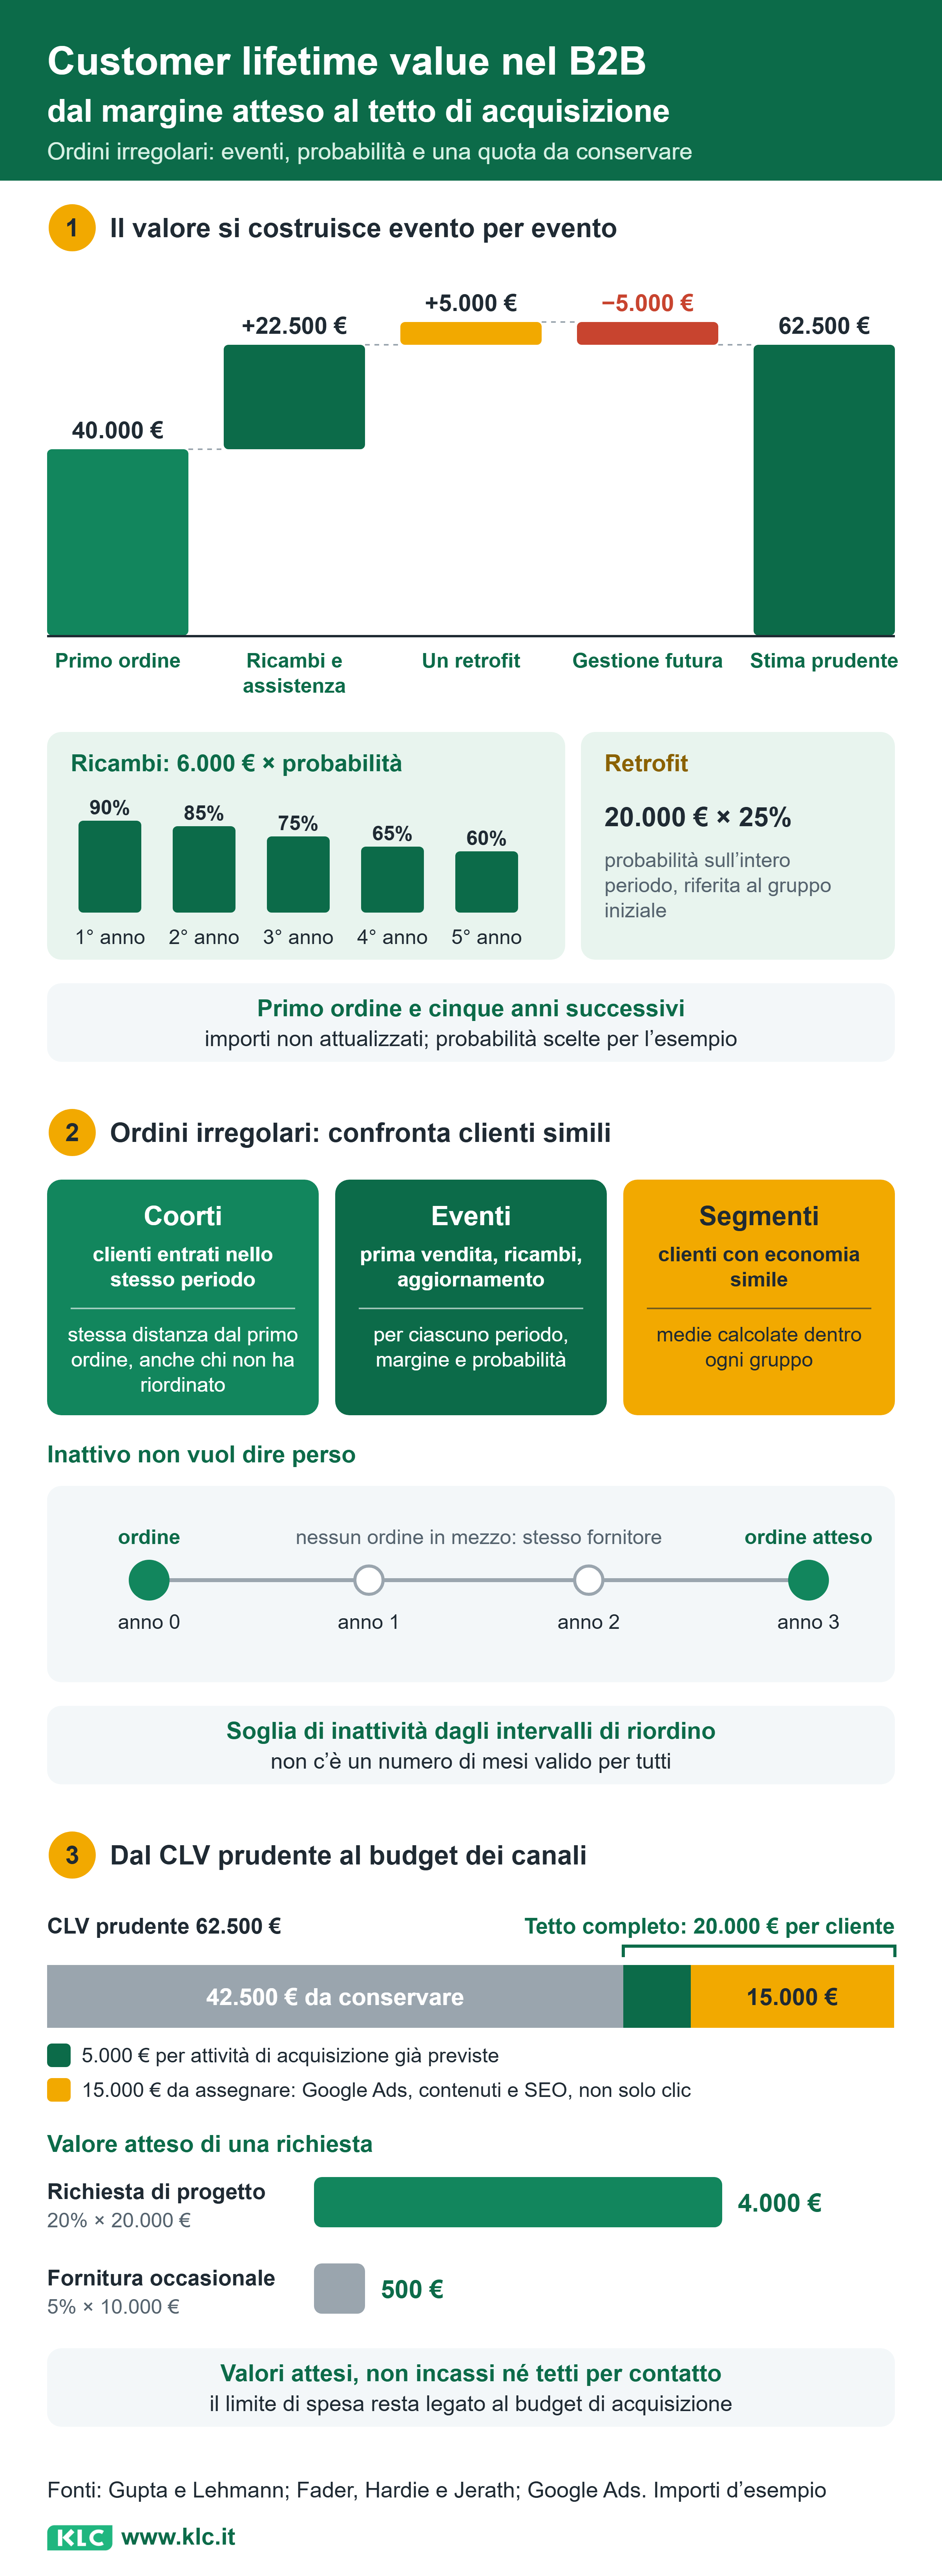
In questo esempio costruito, il CLV stimato è di 62.500 euro. Il periodo comprende il primo ordine e i cinque anni successivi; tutti gli importi sono margini o costi, senza attualizzazione. Le probabilità sono scelte per mostrare il metodo, non sono dati di mercato.
Alla vendita della macchina possono seguire ricambi, assistenza e un aggiornamento tecnico, detto retrofit. Il calcolo assegna un valore distinto a ciascuna componente.
| Componente | Valori scelti e calcolo | Contributo al CLV |
|---|---|---|
| Primo ordine già acquisito | Margine dopo i costi della prima fornitura. | 40.000 € |
| Ricambi e assistenza |
Margine di 6.000 € nell’anno in cui avviene l’acquisto. Probabilità dal primo al quinto anno: 6.000 € × (90% + 85% + 75% + 65% + 60%) |
22.500 € |
| Un retrofit nel periodo | 20.000 € di margine × 25% di probabilità complessiva | 5.000 € |
| Gestione futura del rapporto | Costi attesi ulteriori, non già compresi nei margini delle altre righe. | −5.000 € |
| Stima prudente non attualizzata | 40.000 € + 22.500 € + 5.000 € − 5.000 € | 62.500 € |
Le probabilità dei ricambi si riferiscono ogni volta al gruppo iniziale di clienti comparabili, non soltanto a chi ha comprato nell’anno precedente. I 6.000 euro sono il margine quando avviene l’acquisto: se fossero già una media su tutti i clienti, applicare ancora le probabilità ridurrebbe due volte la stima.
Anche il 25% del retrofit si riferisce al gruppo iniziale e all’intero periodo. Prima di usare il risultato per un budget reale, controlla le percentuali sullo storico dei clienti che vuoi acquisire. I cinque anni sono l’orizzonte scelto per l’esempio, non una durata tipica dei rapporti B2B.
Scarica l’infografica (PNG ad alta risoluzione)
Incorpora l’infografica nel tuo sito
Puoi ripubblicare l’infografica usando questo codice, con il collegamento all’articolo originale.
Quale metodo scegliere: coorti, eventi o segmenti
Con ordini irregolari puoi seguire gruppi di clienti entrati nello stesso periodo, stimare separatamente i possibili acquisti oppure distinguere clienti con comportamenti diversi. Questi tre approcci, chiamati coorti, eventi e segmenti, si possono combinare.
| Approccio | Quando aiuta | Come applicarlo |
|---|---|---|
| Coorti: gruppi di clienti entrati nello stesso periodo | Hai uno storico sufficiente di clienti confrontabili. | Un grossista raggruppa i clienti per anno del primo ordine. Confronta il margine medio raggiunto alla stessa distanza dall’ingresso, includendo chi non ha riordinato. |
| Eventi: acquisti distinti che possono avvenire nel rapporto | Alla prima fornitura possono seguire acquisti distanti e di importo variabile. | Per un impianto separi prima vendita, ricambi e aggiornamento. Per ciascun evento stimi periodo, margine e probabilità. |
| Segmenti: clienti con caratteristiche economiche simili | Margini, servizio richiesto e frequenza di acquisto cambiano molto tra clienti. | Chi vende formazione alle aziende distingue corsi singoli e programmi continuativi. Calcola le medie all’interno dei due gruppi. |
Il segmento delimita i clienti da confrontare, senza sostituire il calcolo. Puoi quindi costruire coorti all’interno di un segmento oppure stimare probabilità diverse per lo stesso evento in segmenti differenti.
Quando puoi usare le formule semplificate
Se gli acquisti sono regolari, puoi partire dal ricavo medio annuo per cliente, dalla percentuale di margine e dagli anni di rapporto:
CLV semplificato = ricavo medio annuo per cliente × margine percentuale × anni di rapporto
Se parti invece dal valore di un singolo ordine, devi considerare anche quanti ordini avvengono nell’anno. Per stimare la durata del rapporto, considera anche i clienti ancora attivi: usare soltanto le relazioni concluse può sottostimarla.
Un’altra scorciatoia divide il margine medio periodico per la quota di clienti persi nello stesso periodo, chiamata tasso di abbandono o churn rate:
CLV semplificato = margine medio per cliente nel periodo ÷ tasso di abbandono del periodo
Queste formule, senza attualizzazione, richiedono comportamenti e margini stabili. Inoltre, perdere clienti e vendere meno agli stessi clienti sono fenomeni diversi. Con commesse irregolari o poche perdite osservabili, conviene usare un orizzonte sostenuto dai dati e stimare i singoli eventi.
Come costruire un foglio partendo dagli ordini
Puoi cominciare con un foglio di calcolo che colleghi ogni ordine alla stessa azienda cliente e ricostruisca il margine nel tempo. La separazione più importante è tra dati osservati e previsioni.
- Riunisci gli ordini. Prepara una riga per ordine con identificativo dell’azienda, identificativo e data dell’ordine, data del primo acquisto, segmento, ricavo netto, costi attribuibili e margine. Collega a parte i costi di assistenza e relazione non ancora inclusi. Aggiungi il canale da cui è arrivato il cliente, se lo conosci.
- Riepiloga ogni cliente. Calcola il margine dei periodi successivi al primo ordine e il totale cumulato. In un periodo già trascorso senza ordini, i ricavi da ordini sono zero. Gli eventuali costi di assistenza e relazione restano da sottrarre, una sola volta: il contributo del periodo può quindi essere negativo. Un periodo non ancora trascorso resta non osservato. Segnala i costi mancanti, senza trasformarli in zero.
- Costruisci la previsione separatamente. Scrivi orizzonte, probabilità, regola di inattività e costi stimati. Prepara uno scenario prudente e uno più favorevole. Indica quanti clienti sostengono le stime, da dove provengono le percentuali e quanta parte del valore è già maturata.
- Confronta le previsioni con gli esiti. Controlla sulle coorti successive quanto margine si è effettivamente prodotto. Aggiorna il calcolo quando cambiano prezzi, prodotti, servizio o tipo di clienti, conservando le versioni precedenti.
Nel confronto tra coorti usa la stessa anzianità del rapporto. Per calcolare il margine medio di un periodo, includi tutti i clienti del gruppo che hanno avuto il tempo di raggiungerlo, anche quelli che non hanno riordinato. I clienti recenti non possono ancora raccontarti gli anni che devono trascorrere.
Riporta il margine cumulato per anno dal primo acquisto e il numero di clienti osservabili a ogni passaggio. Se combini più coorti, questo numero rende chiaro su quali clienti si basa ciascuna parte della stima.
Lo stesso criterio vale per gli eventi: per stimare un aggiornamento tecnico, guarda le macchine che hanno già raggiunto l’età utile. Quelle appena installate non hanno ancora avuto la stessa possibilità di generare quell’ordine. Per i ricambi può contare anche l’intensità di utilizzo.
Con pochi clienti o un prodotto nuovo, puoi partire dal confronto con forniture simili e costruire scenari dichiarati. Il foglio deve rendere visibile quanto deriva da risultati già osservati e quanto resta da mettere alla prova con i nuovi ordini.
Dopo quanto tempo senza ordini un cliente è inattivo?
La soglia di inattività va fissata usando gli intervalli di riordino di clienti simili e le informazioni commerciali. Non c’è un numero di mesi valido per tutti.
Nei rapporti senza rinnovo o disdetta formale, la perdita del cliente non è direttamente osservabile. È un limite descritto anche da Fader, Hardie e Jerath nello studio Estimating CLV Using Aggregated Data: l’assenza di un acquisto non permette, da sola, di sapere se il rapporto sia finito.
Esempio: un cliente che ordina normalmente ogni tre anni può attraversare un anno senza acquisti senza aver cambiato fornitore. Trattarlo subito come perso farebbe apparire il rapporto più breve di quanto suggerisce il suo comportamento.
Scrivi quindi la regola nel foglio e tieni traccia degli eventuali ritorni mantenendo lo stesso identificativo cliente. Un ritorno aiuta a capire se la soglia e le probabilità di riacquisto fossero adeguate.
Anche ordini più piccoli, problemi di servizio e segnalazioni di chi segue il cliente possono suggerire una revisione. Cerca le ragioni del cambiamento: possono modificare sia il valore previsto sia il tipo di nuovi clienti su cui concentrare gli investimenti.
Come ricavare il costo di acquisizione massimo dal CLV
Il tetto di acquisizione si ricava sottraendo dal CLV prudente la quota che vuoi conservare per i costi generali esclusi dal calcolo e per il risultato desiderato. Questa quota è una scelta di budget della tua azienda: non esiste una percentuale adatta a ogni situazione.
Tetto del costo completo di acquisizione = CLV prudente − quota da conservare
Il costo complessivo per ottenere un nuovo cliente si chiama costo di acquisizione, o CAC. Comprende le attività di marketing e commerciali necessarie ad acquisirlo, non soltanto la pubblicità.
Esempio di budget, con importi scelti: partendo dal CLV di 62.500 euro, decidi di conservarne 42.500. Il tetto completo diventa:
62.500 € − 42.500 € = 20.000 € per nuovo cliente
Se altre attività di acquisizione già previste assorbono 5.000 euro per cliente, la parte ancora da assegnare è:
20.000 € − 5.000 € = 15.000 €
In questo residuo devono rientrare le attività che scegli di finanziare: Google Ads, produzione dei contenuti, gestione e lavoro per migliorare la visibilità del sito nei risultati non a pagamento dei motori di ricerca, chiamato SEO. L’intero importo non è quindi disponibile per i clic pubblicitari.
Confronta i canali sullo stesso segmento e con periodi di osservazione coerenti. Attribuisci una sola volta i costi condivisi, come un contenuto usato sia nella ricerca organica sia nella pubblicità.
Questo conto usa il valore non attualizzato dell’esempio. Prima di fissare un budget reale, considera anche il valore attuale dei margini, la disponibilità di cassa e il tempo necessario per recuperare la spesa, chiamato payback period. Un rapporto conveniente nel complesso può richiedere un’attesa che l’azienda deve poter sostenere.
Come dare valori diversi alle richieste in Google Ads
Il valore economico atteso di una richiesta dipende dal CLV dei clienti comparabili e dalla probabilità che quella richiesta diventi un cliente. Per questo, due moduli ricevuti dal sito possono avere valori molto diversi.
Valore atteso della richiesta = probabilità di diventare cliente × CLV prudente dei clienti comparabili
Ricava la probabilità da gruppi omogenei e dalla stessa fase commerciale che vuoi misurare. Una richiesta appena arrivata e una già valutata da un commerciale hanno basi di confronto diverse. Lascia inoltre agli esiti il tempo di maturare prima di calcolare la percentuale di vendita.
| Tipo di richiesta | Probabilità di vendita | CLV sul margine | Valore atteso della richiesta |
|---|---|---|---|
| Richiesta di progetto | 20% | 20.000 € | 4.000 € |
| Richiesta per una fornitura occasionale | 5% | 10.000 € | 500 € |
Questi sono valori attesi, non incassi né costi massimi accettabili per contatto. Il limite di spesa resta legato al budget di acquisizione e ai costi che devi ancora sostenere.
Un’azione misurata, come l’invio di una richiesta, è una conversione. Google Ads permette di assegnare valori diversi alle singole conversioni o ai diversi tipi di azione, come spiega la guida ufficiale sui valori di conversione. Puoi quindi rappresentare la differenza economica tra le due richieste dell’esempio, anziché trattarle entrambe come un semplice modulo ricevuto.
Puoi anche riportare alla piattaforma la qualificazione del contatto e gli esiti commerciali presenti nei tuoi sistemi. La guida di Google sui contatti qualificati e convertiti descrive questa possibilità. Il collegamento richiede una misurazione che permetta di associare le richieste ai successivi esiti.
Parti da un segmento e confronta valore, costi e rientro
Comincia da un segmento di clienti confrontabili: esporta gli ordini e ricostruisci il margine su un periodo che lo storico permette di osservare. Includi chi non riordina e i costi sostenuti senza nuovi acquisti. Separa poi risultati osservati e previsioni, così sai quanto valore è già maturato e quanto dipende dagli acquisti futuri.
Usa lo scenario prudente per decidere quanto vuoi conservare. Per distribuire il budget fra segmenti, confronta per ciascuno CLV prudente, costo completo di acquisizione e tempi di rientro. Un segmento con un valore più alto può richiedere costi maggiori o un’attesa più lunga: la spesa deve lasciare il contributo desiderato ed essere sostenibile fino al recupero.
Da questo confronto ricavi quanto destinare a pubblicità, SEO e contenuti. Con i nuovi ordini, confronta il margine maturato con quello previsto allo stesso punto del rapporto e aggiorna le previsioni e il budget.
Fonti e riferimenti
- Sunil Gupta e Donald R. Lehmann, Customers as Assets, Journal of Interactive Marketing, 2003: definizione economica del CLV, attualizzazione, costi operativi e confronto con il costo di acquisizione.
- Peter S. Fader, Bruce G. S. Hardie e Kinshuk Jerath, Estimating CLV Using Aggregated Data: The Tuscan Lifestyles Case Revisited, versione settembre 2006: limiti nell’osservare l’abbandono nei rapporti senza rinnovo o disdetta formale.
- Google Ads Help: valori di conversione e contatti qualificati e convertiti: differenziazione dei valori e uso degli esiti commerciali.
Approfondisci il servizio: Analytics e conversioni.